2026-08-09
60/40, 영구 포트폴리오... 유명 자산배분 전략을 비중계산기로 점검해보기
"몇 대 몇으로 나눠 담아라"는 자산배분 전략은 여러 개가 있습니다. 대표적인 세 가지를 정리하고, 그중 가장 널리 쓰이는 60/40을 1년 전부터 실제로 유지했다면 지금 비중이 어떻게 바뀌었을지 계산해봤습니다.
대표적인 자산배분 전략 세 가지
| 전략 | 구성 | 한 줄 설명 |
|---|---|---|
| 60/40 포트폴리오 | 주식 60% · 채권 40% | 가장 널리 알려진 기본형. 주식 성장과 채권의 방어력을 단순하게 절충. |
| 영구 포트폴리오 | 주식 25% · 장기채 25% · 금 25% · 현금성 자산 25% | 해리 브라운 고안. 어떤 경제 국면에도 한 자산군은 버텨준다는 아이디어. |
| 올시즌 포트폴리오 | 주식 30% · 장기채 40% · 중기채 15% · 금 7.5% · 원자재 7.5% | 레이 달리오의 올웨더를 개인 투자자용으로 단순화한 버전. |
60/40을 1년 유지했다면
2025년 8월 8일에 SPY 60% · BND(미국 채권 전체) 40% 비중으로 1,000만원을 나눠 매수했다고 가정해보겠습니다. 그 뒤로 아무것도 하지 않았다면, 오늘 기준 비중은 이렇습니다.
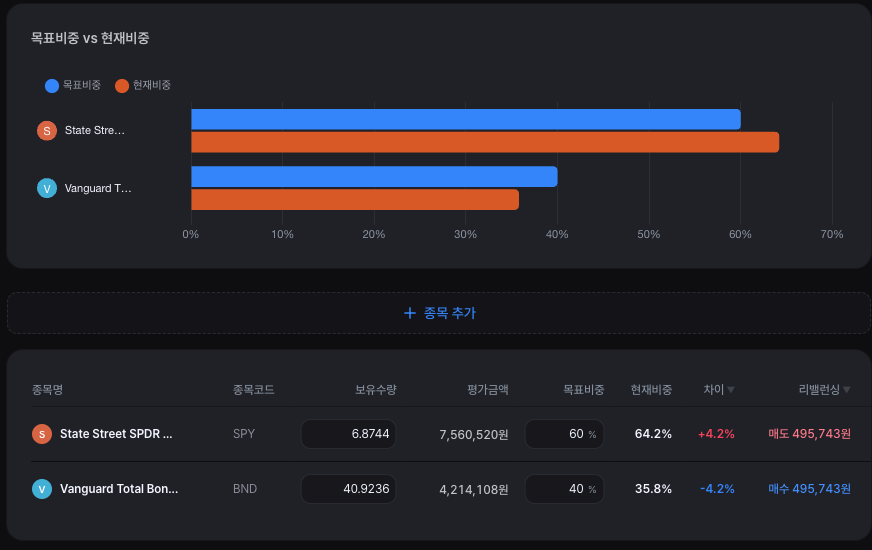
목표 60:40이 1년 만에 64.2% : 35.8%로 바뀌었습니다. 앞서 다룬 QQQ·삼성전자 50:50 사례(15.6%p 이탈)보다 훨씬 덜 벌어졌는데, 채권이 섞여 있어 전체 변동폭 자체가 작기 때문입니다. 자산배분에 채권을 섞는 이유가 여기에 있습니다.
직접 확인해보기
포트폴리오 비중 계산 페이지 우측 하단 데이터 관리 버튼 → "가져오기" 탭에 아래 JSON을 붙여넣으면 위 60/40 사례가 그대로 재현됩니다.
{
  "rows": [
    { "mode": "ticker", "ticker": "SPY", "quantity": 6.8744, "targetWeight": 60 },
    { "mode": "ticker", "ticker": "BND", "quantity": 40.9236, "targetWeight": 40 }
  ]
}
영구 포트폴리오나 올시즌 포트폴리오는 보유 수량 대신 목표비중만 채워진 템플릿을 준비했습니다. 붙여넣은 뒤 각 항목의 평가금액만 직접 입력하면 내 자산이 그 전략과 얼마나 다른지 바로 비교할 수 있습니다.
영구 포트폴리오 템플릿
{
  "rows": [
    { "mode": "manual", "name": "주식(SPY 등)", "targetWeight": 25 },
    { "mode": "manual", "name": "장기채(TLT 등)", "targetWeight": 25 },
    { "mode": "manual", "name": "금(GLD 등)", "targetWeight": 25 },
    { "mode": "manual", "name": "현금성 자산", "targetWeight": 25 }
  ]
}
올시즌 포트폴리오 템플릿
{
  "rows": [
    { "mode": "manual", "name": "주식(VTI 등)", "targetWeight": 30 },
    { "mode": "manual", "name": "장기채(TLT 등)", "targetWeight": 40 },
    { "mode": "manual", "name": "중기채(IEF 등)", "targetWeight": 15 },
    { "mode": "manual", "name": "금(GLD 등)", "targetWeight": 7.5 },
    { "mode": "manual", "name": "원자재(DBC 등)", "targetWeight": 7.5 }
  ]
}본 글의 수치는 작성 시점 기준 실제 시세로 계산됐으며, 시간이 지나면 현재비중은 달라질 수 있습니다. 투자에 관한 최종 결정은 이용자 본인의 판단과 책임 하에 이루어져야 합니다.